Domain hotline-anbieter.de kaufen?
Wir ziehen mit dem Projekt
hotline-anbieter.de um.
Sind Sie am Kauf der Domain
hotline-anbieter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hotline-anbieter.de kaufen?
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
Ähnliche Suchbegriffe für Kasko
Top-Angebote
Produkte zum Begriff Kasko:
-
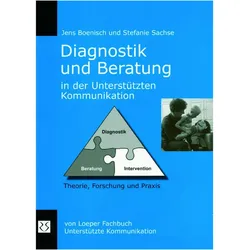
Diagnostik und Beratung in der Unterstützten Kommunikation, Fachbücher von Jens Boenisch, Stefanie SachseDiagnostik und Beratung werden häufig getrennt voneinander dargestellt und diskutiert. In der Unterstützten Kommunikation sind sie jedoch untrennbar miteinander verbunden: Diagnostik vollzieht sich in Beratungssituationen ebenso wie sich Beratungsanlässe aus der Diagnostik ergeben. Die Chancen, die aus der praktizierten Einheit von Diagnostik und Beratung resultieren, sind zentrale Themen dieses Buches. Eine Synthese aus theoretischen Konzepten, Forschungsergebnissen und Praxisreflexionen liefert gleichermassen wissenschaftliche Erkenntnisse und Hinweise für die Diagnose- und Förderpraxis. Die Autoren stellen ein neues diagnostisches Instrumentarium mit dem Ziel der Interventionsplanung vor. Die Handreichung UK-Diagnostik wird in einem ausführlichen Manual erläutert und ihre Anwendung anhand von Beispielen dargestellt. Alle Materialien stehen als Vorlagen zum Praxiseinsatz zur Verfügung. Die enge Verbindung von Diagnostik, Beratung und Intervention wird vertiefend anhand von Praxisbeispielen dargestellt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **

Was bedeutet Kasko Select bei der HUK?
Was bedeutet Kasko Select bei der HUK? Kasko Select ist eine spezielle Versicherungsoption der HUK-Coburg, die eine erweiterte Form der Kaskoversicherung darstellt. Sie bietet zusätzliche Leistungen und Deckungsumfänge im Vergleich zur Standard-Kaskoversicherung. Dazu gehören beispielsweise Schutz bei grober Fahrlässigkeit, Vandalismus oder Tierbissen. Kunden können somit von einem umfassenderen Versicherungsschutz profitieren, der über die üblichen Leistungen hinausgeht. Es lohnt sich, die genauen Konditionen und Leistungen der Kasko Select Versicherung bei der HUK-Coburg zu prüfen, um individuell passenden Schutz für das Fahrzeug zu erhalten. **
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Kasko:
-
KI-Revolution im Support und Kundenservice, Fachbücher von Ross Smith, Emily McKeon, Mayte CubinoDer Ratgeber "KI-Revolution im Support und Kundenservice" von Ross Smith, Mayte Cubino und Emily McKeon bietet umfassende Einblicke in die neuesten Entwicklungen der künstlichen Intelligenz (KI) und deren Anwendung im Kundenservice. Die Autor*innen erläutern, wie Unternehmen KI-Modelle implementieren können, um die Effizienz ihrer Supportprozesse zu steigern und die Kundenzufriedenheit zu erhöhen. Das Buch behandelt die Optimierung von Kundeninteraktionen durch gezielte Strategien, die den Dialog zwischen Kunden und Unternehmen verbessern. Zudem werden Methoden zur Automatisierung von Routineaufgaben im Kundenservice vorgestellt, die es ermöglichen, Ressourcen effizienter zu nutzen. Ein weiterer wichtiger Aspekt ist die Analyse von Kundendaten, die wertvolle Erkenntnisse liefert und zur Verbesserung der Servicequalität beiträgt. Dieser Ratgeber ist eine wertvolle Ressource für alle, die die Potenziale der KI im Kundenservice ausschöpfen möchten.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zuhören - gelingende Kommunikation in systemischer Therapie und Beratung, Fachbücher von Stefan GoesDas Schulbuch 'Zuhören - gelingende Kommunikation in systemischer Therapie und Beratung' von Stefan Goes widmet sich der essenziellen Fähigkeit des aktiven Zuhörens, die in der systemischen Therapie und Beratung eine zentrale Rolle spielt. Es beleuchtet, wie präzises Hinhören und differenzierte Wahrnehmung zu einem tieferen Verständnis in Beratungsgesprächen führen können. Der Autor zeigt auf, wie durch linguistische und systemische Methoden die oft unsichtbare Grenze zwischen Wahrnehmung und Interpretation überwunden werden kann. Das Buch richtet sich an Berater:innen, Coaches und Therapeut:innen, die ihre kommunikative Kompetenz erweitern möchten, um relevante Informationen besser zu erfassen und ein höheres Qualitätsniveau in ihren Gesprächen zu erreichen. Dabei wird die Herausforderung thematisiert, dass gerade die Fähigkeit des Zuhörens auch zu einem blinden Fleck werden kann, wenn wichtige Details überhört werden. Das Werk bietet somit nicht nur theoretische Einsichten, sondern auch praktische Ansätze zur Verbesserung der Kommunikationsfähigkeit. Highlights: - Fokus auf aktives Zuhören und präzise Wahrnehmung - Integration linguistischer und systemischer Methoden.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diagnostik und Beratung in der Unterstützten Kommunikation, Fachbücher von Jens Boenisch, Stefanie SachseDiagnostik und Beratung werden häufig getrennt voneinander dargestellt und diskutiert. In der Unterstützten Kommunikation sind sie jedoch untrennbar miteinander verbunden: Diagnostik vollzieht sich in Beratungssituationen ebenso wie sich Beratungsanlässe aus der Diagnostik ergeben. Die Chancen, die aus der praktizierten Einheit von Diagnostik und Beratung resultieren, sind zentrale Themen dieses Buches. Eine Synthese aus theoretischen Konzepten, Forschungsergebnissen und Praxisreflexionen liefert gleichermassen wissenschaftliche Erkenntnisse und Hinweise für die Diagnose- und Förderpraxis. Die Autoren stellen ein neues diagnostisches Instrumentarium mit dem Ziel der Interventionsplanung vor. Die Handreichung UK-Diagnostik wird in einem ausführlichen Manual erläutert und ihre Anwendung anhand von Beispielen dargestellt. Alle Materialien stehen als Vorlagen zum Praxiseinsatz zur Verfügung. Die enge Verbindung von Diagnostik, Beratung und Intervention wird vertiefend anhand von Praxisbeispielen dargestellt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
Ähnliche Suchbegriffe für Kasko
-
MedX5, Erste Hilfe Set, Elektroden für Erwachsene und Kinder für Metrax myPAD: zuverlässige Verbindung für effektive (Erste Hilfe Set Zubehör)Stelle die optimale Funktion deines HeartSave myPAD sicher mit unseren hochwertigen Elektroden, die sowohl für Erwachsene als auch für Kinder geeignet sind. Sie sind speziell für eine einfache Handhabung und präzise Anwendung in Notfallsituationen konzipiert. Herausragende Merkmale: - Latexfrei: sicher für empfindliche Haut und Allergiker - Einfache Anwendung: deutliche Piktogramme zur korrekten Platzierung der Elektroden - Haltbarkeit: nach Öffnen bis zu 24 Stunden verwendbar - Effektive Defibrillation: bis zu 50 Defibrillationsschocks mit einem Satz Elektroden möglich Sicherheitshinweise: - Nicht verwenden, wenn die Verpackung beschädigt ist - Elektroden nicht biegen oder falten - Vor der Anwendung sicherstellen, dass die Brust des Patienten trocken ist und überschüssige Brusthaare entfernt wurden - Nicht über implantierten Herzschrittmachern platzieren.77,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was bedeutet Kasko Select bei der HUK?
Was bedeutet Kasko Select bei der HUK? Kasko Select ist eine spezielle Versicherungsoption der HUK-Coburg, die eine erweiterte Form der Kaskoversicherung darstellt. Sie bietet zusätzliche Leistungen und Deckungsumfänge im Vergleich zur Standard-Kaskoversicherung. Dazu gehören beispielsweise Schutz bei grober Fahrlässigkeit, Vandalismus oder Tierbissen. Kunden können somit von einem umfassenderen Versicherungsschutz profitieren, der über die üblichen Leistungen hinausgeht. Es lohnt sich, die genauen Konditionen und Leistungen der Kasko Select Versicherung bei der HUK-Coburg zu prüfen, um individuell passenden Schutz für das Fahrzeug zu erhalten. **
-
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.